Anonim şirketlerde nama yazılı pay senedi denilince birçok kişinin aklına “Nama yazılı pay senedi, Anonim Şirketlerde pay sahiplerine nasıl vergi avantajı sağlar?” sorusu gelir. Oysa, sadece nama yazılı pay senedi değil, hamiline yazılı pay senedi de anonim şirket ortaklarına vergi avantajları sağlar. Dolayısıyla, bu soruyu “pay senedi, anonim şirketlerde pay sahiplerine nasıl vergi avantajları sağlar?” şeklinde alıp cevaplamak daha doğru olur.
Eski Türk Ticaret Kanunu, a.ş. hisse senedi bastırılması noktasında bir zorunluluk getirmemiştir. 6102 sayılı Türk Ticaret Kanunu (TTK) ise anonim şirketleri hamiline yazılı paylar için pay senedi bastırmaya zorlamaktadır.
“Nama Yazılı Hisse Senedi Nedir?“ başlıklı açıklamamızı ve “Hamiline Yazılı Hisse Senedi Nedir?“ başlıklı açıklamamızı okuyabilirsiniz.
Gerçek Kişilerde Gelir Vergisinde Avantaj Oluşur
Anonim şirketin gerçek kişi ortakları yönünden bakıldığında, pay senedi bastırılmasının vergi avantajı gelir vergisinde ortaya çıkar. Anonim şirketin çıplak paylarının devrinden elde edilen kazançlar, değer artış kazancı sayılır ve gelir vergisine tabi olur. Oysa, en az iki yıl boyunca sahip olunan pay senetlerinin devrinden elde edilen kazançlar gelir vergisine tabi olmaz. Pay senedi, ister nama isterse hamiline yazılı olsun, bu sonuç değişmez.
Örneğin, gerçek kişi ortak A, 1 liraya alıp 5 liraya devrettiği çıplak payları için gelir vergisi ödemek zorunda kalırken, 1 liraya bastırıldıktan iki yıl sonra 10.000 liraya devrettiği pay senetleri için, tutarı ne olursa olsun, gelir vergisi ödemez.
Tüzel Kişi Ortaklar KDV’de Avantajlı
Pay senedinin bastırılması, tüzel kişi ortağa, katma değer vergisi yönünden yadsınamaz avantajlar sağlar. Gerçek kişi ortakların pay devirleri KDV’den muaf olsa da, tüzel kişi ortakların yapacakları pay devirleri KDV’ye tabidir. Buna karşılık, 3065 sayılı Katma Değer Vergisi Kanunu’nun 17/4-g hükmü ile pay senedi teslimleri KDV’den müstesna tutulmuştur.
Örneğin, anonim şirketin tüzel kişi ortağı olan kurumun sahip olduğu pay senedi ne zaman devredilirse devredilsin –bir gün sonra devredilse dahi- KDV ödenmez. Pay senedi olmaksızın çıplak payla devir yapılması halinde ise, KDV istisnasından yararlanabilmek için tüzel kişi ortağın payları en az iki yıl devretmeyip şirket aktifleri arasında tutması gerekir.
Milyonları Bulan Vergilerden Muaf Olmak Mümkün
Sonuç itibariyle; anonim şirket tarafından nama yazılı pay senedi bastırılması veya hamiline yazılı pay senedi çıkarılması, gerçek kişi şirket ortağına gelir vergisi; tüzel kişi şirket ortağına ise katma değer vergisi yönüyle hatırı sayılır vergi avantajları sağlar.
Ufak bir maliyetle bastırılacak olan hisse senedi, ortağın, bazen milyonları bulan vergilerden kurtulmasına olanak sağlar. Bu nedenle, “Anonim Şirketlerde pay senetleri pay sahiplerine nasıl vergi avantajı sağlar?” sorusunun cevabı, elde edilen kazancın büyüklüğüne göre daha çok önem kazanabilir.
Pay Senedi Basımı ve Danışmanlığı için bizimle iletişime geçebilirsiniz.
İlgili Yazılar
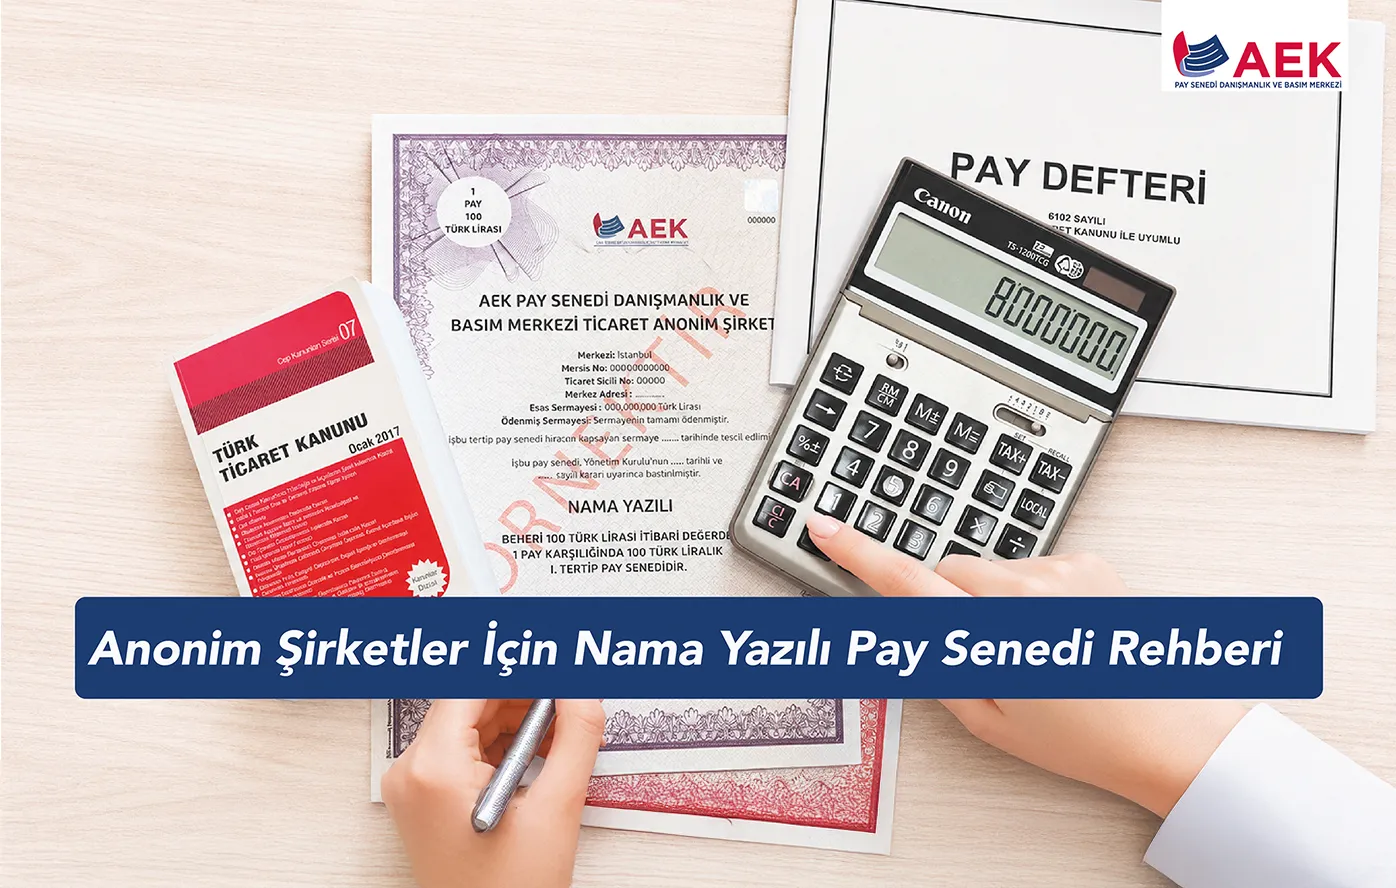
Nama Yazılı Pay Senedi Basım Rehberi
HIZLI ÖZET Nama yazılı pay senedi, belirli bir gerçek veya tüzel kişi adına düzenlenen ve anonim şirkette [...]
Anonim Şirketler İçin Pay Senedi Basım Rehberi
Anonim şirketlerde pay senedi basımı; şirketin pay yapısının incelenmesinden gerekli bilgi ve belgelerin hazırlanmasına, kullanılacak güvenlik önlemlerinin belirlenmesinden senetlerin [...]

Hamiline Yazılı Pay Senedi Devirlerini MKK’ya Bildirmeme Cezası İptal Edildi
Hamiline yazılı pay senedi devrinin Merkezi Kayıt Kuruluşu (MKK)'ya bildirilmesi zorunluluğu devam etmektedir. Ancak bu bildirimin yapılmaması nedeniyle uygulanması öngörülen [...]
Anonim şirketlerde nama yazılı pay senedi denilince birçok kişinin aklına “Nama yazılı pay senedi, Anonim Şirketlerde pay sahiplerine nasıl vergi avantajı sağlar?” sorusu gelir. Oysa, sadece nama yazılı pay senedi değil, hamiline yazılı pay senedi de anonim şirket ortaklarına vergi avantajları sağlar. Dolayısıyla, bu soruyu “pay senedi, anonim şirketlerde pay sahiplerine nasıl vergi avantajları sağlar?” şeklinde alıp cevaplamak daha doğru olur.
Eski Türk Ticaret Kanunu, a.ş. hisse senedi bastırılması noktasında bir zorunluluk getirmemiştir. 6102 sayılı Türk Ticaret Kanunu (TTK) ise anonim şirketleri hamiline yazılı paylar için pay senedi bastırmaya zorlamaktadır.
“Nama Yazılı Hisse Senedi Nedir?“ başlıklı açıklamamızı ve “Hamiline Yazılı Hisse Senedi Nedir?“ başlıklı açıklamamızı okuyabilirsiniz.
Gerçek Kişilerde Gelir Vergisinde Avantaj Oluşur
Anonim şirketin gerçek kişi ortakları yönünden bakıldığında, pay senedi bastırılmasının vergi avantajı gelir vergisinde ortaya çıkar. Anonim şirketin çıplak paylarının devrinden elde edilen kazançlar, değer artış kazancı sayılır ve gelir vergisine tabi olur. Oysa, en az iki yıl boyunca sahip olunan pay senetlerinin devrinden elde edilen kazançlar gelir vergisine tabi olmaz. Pay senedi, ister nama isterse hamiline yazılı olsun, bu sonuç değişmez.
Örneğin, gerçek kişi ortak A, 1 liraya alıp 5 liraya devrettiği çıplak payları için gelir vergisi ödemek zorunda kalırken, 1 liraya bastırıldıktan iki yıl sonra 10.000 liraya devrettiği pay senetleri için, tutarı ne olursa olsun, gelir vergisi ödemez.
Tüzel Kişi Ortaklar KDV’de Avantajlı
Pay senedinin bastırılması, tüzel kişi ortağa, katma değer vergisi yönünden yadsınamaz avantajlar sağlar. Gerçek kişi ortakların pay devirleri KDV’den muaf olsa da, tüzel kişi ortakların yapacakları pay devirleri KDV’ye tabidir. Buna karşılık, 3065 sayılı Katma Değer Vergisi Kanunu’nun 17/4-g hükmü ile pay senedi teslimleri KDV’den müstesna tutulmuştur.
Örneğin, anonim şirketin tüzel kişi ortağı olan kurumun sahip olduğu pay senedi ne zaman devredilirse devredilsin –bir gün sonra devredilse dahi- KDV ödenmez. Pay senedi olmaksızın çıplak payla devir yapılması halinde ise, KDV istisnasından yararlanabilmek için tüzel kişi ortağın payları en az iki yıl devretmeyip şirket aktifleri arasında tutması gerekir.
Milyonları Bulan Vergilerden Muaf Olmak Mümkün
Sonuç itibariyle; anonim şirket tarafından nama yazılı pay senedi bastırılması veya hamiline yazılı pay senedi çıkarılması, gerçek kişi şirket ortağına gelir vergisi; tüzel kişi şirket ortağına ise katma değer vergisi yönüyle hatırı sayılır vergi avantajları sağlar.
Ufak bir maliyetle bastırılacak olan hisse senedi, ortağın, bazen milyonları bulan vergilerden kurtulmasına olanak sağlar. Bu nedenle, “Anonim Şirketlerde pay senetleri pay sahiplerine nasıl vergi avantajı sağlar?” sorusunun cevabı, elde edilen kazancın büyüklüğüne göre daha çok önem kazanabilir.
Pay Senedi Basımı ve Danışmanlığı için bizimle iletişime geçebilirsiniz.
Yazar hakkında: Dr. Soner Altaş

İlgili Yazılar
Nama Yazılı Pay Senedi Basım Rehberi
HIZLI ÖZET Nama yazılı pay senedi, belirli bir gerçek veya tüzel kişi adına düzenlenen ve anonim şirkette [...]
Anonim Şirketler İçin Pay Senedi Basım Rehberi
Anonim şirketlerde pay senedi basımı; şirketin pay yapısının incelenmesinden gerekli bilgi ve belgelerin hazırlanmasına, kullanılacak güvenlik önlemlerinin belirlenmesinden senetlerin [...]
Hamiline Yazılı Pay Senedi Devirlerini MKK’ya Bildirmeme Cezası İptal Edildi
Hamiline yazılı pay senedi devrinin Merkezi Kayıt Kuruluşu (MKK)'ya bildirilmesi zorunluluğu devam etmektedir. Ancak bu bildirimin yapılmaması nedeniyle uygulanması öngörülen [...]