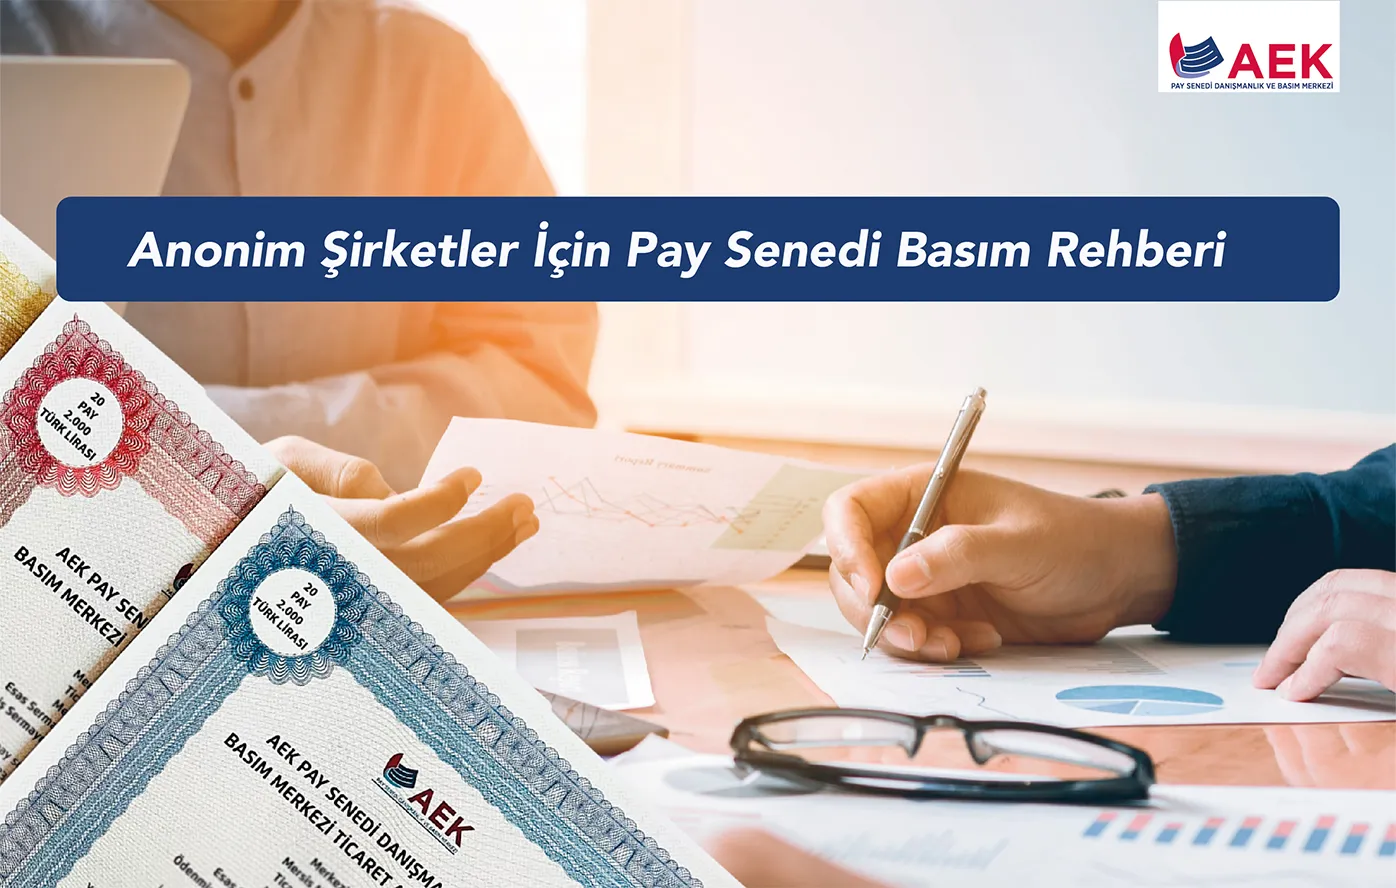
Anonim şirketlerde pay senedi basımı; şirketin pay yapısının incelenmesinden gerekli bilgi ve belgelerin hazırlanmasına, kullanılacak güvenlik önlemlerinin belirlenmesinden senetlerin pay sahiplerine teslimine kadar farklı aşamalardan oluşur.
Ayrıca izlenecek süreç, payların nama veya hamiline yazılı olmasına göre değişir. 6102 sayılı Türk Ticaret Kanunu’nun (TTK) 484’üncü maddesine göre pay senetleri hamiline veya nama yazılı olur.
Bu rehberde anonim şirketlerde pay senedi basımının hangi durumlarda zorunlu olduğunu, nama ve hamiline yazılı pay senetlerinin farklarını, basım için gerekli belgeleri, basım aşamalarını ve basım sonrasında yapılması gereken işlemleri adım adım ele alıyoruz.
Anonim Şirketlerde Pay Senedinin Önemi
Pay senedi, anonim şirketin paylarını temsil eden kıymetli evraktır. Şirkete ortak olan kişilerin sahip oldukları paylar senede bağlanır ve pay senedi, pay sahipliğine bağlı hakların temsilinde önemli bir rol üstlenir.
Pay senetleri, sahiplerine oy kullanma, kar payı alma ve tasfiye payına katılma gibi haklar sağlar. Bunun yanında payların senede bağlanması şirketin ortaklık yapısının kayıtlı olarak takip edilmesine katkıda bulunur.
Pay senedi bastırılması vergi planlaması açısından da önemlidir. İlgili vergi mevzuatındaki şartların sağlanması halinde pay senedine bağlanmış payların devriyle ilgili bir takım avantajlar söz konusudur.
Anonim şirket pay sahipleri için pay senedi bastırmanın vergisel avantajları hakkında rehberimizi inceleyebilirsiniz.
Anonim Şirketlerde Pay Senedi Bastırmak Zorunlu mu?
Anonim şirketlerde pay senedi bastırma zorunluluğu ile ilgili düzenleme TTK’nın 486’ncı maddesinde yer almaktadır.
Hamiline Yazılı Paylarda Basım Zorunluluğu
TTK’nın 484’üncü maddesi gereğince hamiline yazılı pay senedi çıkarılabilmesi için pay bedellerinin tamamının ödenmiş olması gerekir. TTK’nın 486’ncı maddesine göre de yönetim kurulu, pay bedellerinin tamamen ödenmesinden itibaren üç ay içinde hamiline yazılı pay senetlerini bastırıp pay sahiplerine dağıtmakla yükümlüdür.
Nama Yazılı Paylarda Basım Zorunluluğu
TTK’nın 486’ıncı maddesine göre nama yazılı pay senediyse azlığın istemde bulunması halinde bastırılmak ve nama yazılı pay sahiplerine dağıtılmak zorundadır.
Nama yazılı pay senedi basımında yönetim kurulu kararı ile ilgili bir zorunluluk söz konusu değildir. AEK Pay Senedi olarak; nama yazılı pay sahibi, senetlerin adedi, tertibi, ve kupürü gibi bilgileri içeren oy birliğiyle alınmış bir yönetim kurulu kararı AEK Pay Senedi şirket prensibi olarak talep ediyoruz.
Nama Yazılı ve Hamiline Yazılı Pay Senedi Arasındaki Fark Nedir?
Her iki pay senedi de şirket sermayesindeki payları temsil etmekle birlikte basım, kayıt ve devir süreçleri bakımından önemli farklar vardır.
Nama yazılı pay senedi, belirli bir gerçek veya tüzel kişi adına düzenlenen pay senedidir. Pay sahibinin kimliği bellidir ve nama yazılı paylara ilişkin bilgiler TTK’nın 499’uncu maddesi kapsamında şirketin pay defterinde takip edilir.
Hamiline yazılı pay senediyse anonim şirketin hamiline yazılı payları için çıkarılır. Hamiline yazılı pay senedi bastırılabilmesi için pay bedelinin tamamının ödenmiş olması gerekir. Ayrıca bu senetler ve sahipleri için Merkezi Kayıt Kuruluşu’na (MKK) bildirim yükümlülüğü bulunmaktadır.
Nama ve hamiline yazılı pay senetleri arasındaki farkları ayrıntılı olarak ele aldığımız blog yazımızı okuyabilirsiniz.
Pay Senedi Basımı İçin Hangi Belgeler Gereklidir?
Pay senedi basımının doğru yapılabilmesi için şirketin güncel sermaye ve ortaklık yapısını gösteren bilgi ve belgelere ihtiyaç vardır.
Basımın niteliğine ve şirketin durumuna göre talep edilebilecek başlıca belgeler şunlardır:
- Türkiye Ticaret Sicili Gazetesi
- Pay senedi basımına ilişkin yönetim kurulu kararı
- Pay sahipleri çizelgesi
- Sermaye artırımı yapılmışsa ilgili Türkiye Ticaret Sicili Gazetesi
- Pay Sahipleri Yerleşim Bilgileri
- İmza Sirküleri
- Vergi levhası
Şirketin yapısına ve pay senedi basımının amacına bağlı olarak ilave bilgi ve belgelere ihtiyaç duyulabilir.
Belgelerin güncel olması özellikle önemlidir. Çünkü basılacak pay senetlerinin şirketin mevcut sermayesi, pay yapısı ve pay sahipliği bilgileriyle uyumlu olması gerekir.
Pay Senedi Basımı Nasıl Yapılır?
Şirketin mevcut durumunun incelenmesi, senetlerin doğru ve stratejik şekilde planlanması ve gerekli hukuki işlemlerin tamamlanmasının ardından tasarım ve güvenlikli basım aşamasına geçilir.
1. Şirketin Pay ve Sermaye Yapısı Kontrol Edilir
Öncelikle şirket payların türü, sermayenin güncel yapısı, sermaye artırımı yapılıp yapılmadığı, ortakların pay adetleri ve pay bedellerinin ödeme durumu gibi bilgiler sonraki işlemlerin belirlenmesinde önem taşır.
2. Basılacak Pay Senetleri Planlanır
Şirketin sermaye ve ortaklık yapısına göre basılacak pay senetlerinin adedi, tertip ve kupürleri belirlenir. Bir pay senedi birden fazla payı temsil edecek şekilde düzenlenebilir.
3. Yönetim Kurulu Kararı Hazırlanır
Hamiline yazılı pay senetlerinin bastırılması için yönetim kurulu kararı alınması zorunludur. Bu karar tescil ve ilan edilir; şirketin internet sitesi açma yükümlülüğüne tabi olması halinde ayrıca internet sitesine konulur.
Nama yazılı pay senetlerindeyse TTK, yönetim kurulu kararının alınmasını şart koşmasa da
karar alınmasını ve kararda basılacak senetlerin pay sahibi bilgileri, adedi, tertibi ve kupürü gibi bilgilere yer verilmesini tavsiye ediyoruz
4. Hamiline Yazılı Paylarda MKK/HPKS İşlemleri Tamamlanır
Hamiline yazılı pay senetlerinde basım sürecinin önemli aşamalarından biri MKK bildirimidir.
Hamiline Pay Kayıt Sistemi (HPKS) anonim şirketlerin hamiline yazılı pay senetleri ile bu senetlerin sahiplerine ilişkin bilgileri bildirdikleri sistemdir. Hamiline yazılı pay sahipleri ile sahip oldukları paylara ilişkin bilgiler de bildirilmesi zorunludur.
5. Pay Senedi Taslağı Hazırlanır
Gerekli bilgi ve belgeler tamamlandıktan sonra pay senedinin tasarım ve içerik çalışmasına geçilir.
Bu aşamada şirket bilgileriyle birlikte basılacak senetlerin türü, tertibi, kupürü, itibari değeri ve senet numarası gibi bilgiler dikkate alınır.
TTK’nın ilgili maddesinde pay senetlerinin taşıması gereken şekil şartları ve bilgiler düzenlenmiştir. Bu nedenle senedin taşıması gereken bilgilerin eksiksiz ve doğru şekilde yer alması gerekir.
6. Taslak Kontrol Edilir ve Onaylanır
Hazırlanan pay senedi taslağı basımdan önce şirketin kontrol ve onayına sunulur.
Şirket ünvanı, sermaye bilgileri, payın türü, tertip, kupür, pay değeri ve diğer bilgilerin bu aşamada dikkatle kontrol edilmesi önemlidir. Şirket yetkililerinin içerik onayı alınır ve üretime geçilir.
7. Güvenlikli Pay Senedi Basımı Gerçekleştirilir
Onaylanan grafik çalışmalarının ardından basım aşamasına geçilir.
TTK’nın 487’nci maddesi, pay senetlerinde sahtekârlığı önleyici güvenlik önlemlerine de yer vermektedir. Bu nedenle pay senetlerinin basımında kullanılacak kâğıt, filigran, renk ve sahteciliğe karşı uygulanabilecek güvenlik önlemleri önem taşır.
AEK Pay Senedi’nin güvenlikli pay senedi üretimi, T.C. Marmara Üniversitesi Basım Teknolojileri Uygulama ve Araştırma Merkezi tarafından TTK’nın 487’nci maddesi kapsamında incelenmiş ve uygun bulunmuştur. Düzenlenen T.C. Marmara Üniversitesi Uygunluk Raporu, AEK tarafından kullanılan güvenlik unsurları ile üretim altyapısının teknik açıdan değerlendirildiğini ortaya koymaktadır.
8. Teslimat Aşaması
Basım tamamlandıktan sonra pay senetleri tutanak ile şirket yetkilisine teslim edilir.
Gerekli bilgi ve belgelerin hazırlanmasından sonra pay senetlerini güvenlikli üretim standartlarıyla hazırlayarak şirketinize ulaştırıyoruz.
Pay senedinin geçerli olması için gerekli işlemler hakkında açıklamayı okuyabilirsiniz.
Pay Senedinde Hangi Bilgilerin Bulunması Gerekir?
TTK’nın 487’nci maddesi kapsamında pay senetlerinde şirketin ünvanı, sermaye tutarı, kuruluş tarihi, bu tarihteki sermaye tutarı, çıkarılan pay senedinin tertibi, tescil tarihi, senedin türü ve itibari değeri gibi bilgiler yer almalıdır.
Nama yazılı pay senetlerinde bunlara ek olarak pay sahibinin adı ve soyadı veya ticaret unvanı, yerleşim yeri ve senet karşılığında ödenmiş olan miktar da senette gösterilir.
Nama ve Hamiline Pay Senedi Basım Süreçleri Nasıl Farklılaşır?
Nama ve hamiline yazılı pay senetlerinin basımında izlenen temel üretim aşamaları benzer görünse de hukuki süreç aynı değildir.
| Süreç | Nama Yazılı Pay Senedi | Hamiline Yazılı Pay Senedi |
|---|---|---|
| Pay bedelinin durumu | Ödenmiş miktar senette gösterilir | Bedelin tamamı ödenmiş olmalıdır |
| Basım zorunluluğu | Belirli şartlarda | Pay bedellerinin tamamının ödenmesinden sonra zorunlu |
| Yönetim kurulu kararı | AEK tarafından alınması tavsiye edilir | Alınması gerekir |
| Kararın tescil ve ilanı | Gerekmez | Gerekir |
| MKK/HPKS işlemi | Gerekmez | Gerekir |
| Pay sahibinin takibi | Pay defteri üzerinden | MKK/HPKS sistemi kapsamında |
| Basım | Bilgi ve belgelerin kontrolünden sonra | İlgili hukuki işlemler tamamlanarak |
Pay Senedi Basıldıktan Sonra Ne Yapılmalıdır?
Pay senedinin basılmasından sonra bu senetlerin pay sahiplerine doğru şekilde teslim edilmesi ve gerekli kayıt işlemlerinin tamamlanması önemlidir.
Nama Yazılı Pay Senetlerinde Basım Sonrası İşlemler
- Nama yazılı pay senetleri şirket yetkililerine teslim edildikten sonra pay sahiplerine imza karşılığında dağıtılmalıdır.
- Nama yazılı paylara ilişkin bilgiler pay defterinde takip edilir. Pay defterinde payın nominal değeri, pay sayısı, tertibi, edinme tarihi ve payın senede bağlanıp bağlanmadığı gibi bilgilere yer verilir.
- Senet taslakları, basım kayıtları ve teslim tutanaklarının da şirket tarafından düzenli biçimde arşivlenmesi önemlidir.
Hamiline Yazılı Pay Senetlerinde Basım Sonrası İşlemler
- Hamiline yazılı pay senetlerinin sahiplerine dağıtılmasının ardından şirketin MKK kayıt sistemindeki bilgiler kontrol edilmelidir.
- Kayıt sisteminde ilgili kontrollerin yapılmasının yanı sıra, senetlerin seri ve kayıt numaralarının da dikkatle tutulması gerekir.
Pay Senedi Bastırmanın Vergisel Avantajları Nelerdir?
Pay senedi bastırılması, ilgili vergi mevzuatında öngörülen şartların sağlanması halinde pay sahipleri açısından önemli vergisel avantajlar sağlayabilir.
Gerçek Kişi Ortaklar Açısından
Gerçek kişilerin anonim şirkette sahip oldukları senede bağlanmamış payların devrinden doğan kazançlar değer artış kazancı kapsamında vergiye tabidir.
Buna karşılık, ilgili şartları sağlayan ve en az iki yıl elde tutulan pay senetlerinin devredilmesinden doğan kazançlar gelir vergisinden muaftır.
Dolayısıyla ileride pay devri planlanan anonim şirketlerde payların ne zaman senede bağlandığı vergisel açıdan önemlidir.
Tüzel Kişi Ortaklar Açısından
Gerçek kişi ortakların pay devirleri KDV’ye tabi değildir. Tüzel kişi ortaklardaysa payların senede bağlanıp bağlanmadığı önem taşır.
Pay senedi bastırılmamışsa tüzel kişi ortak tarafından gerçekleştirilen pay devri, ilgili şartlar çerçevesinde KDV’ye tabidir. Buna karşılık payların senede bağlanmış olması halinde, pay senetlerinin teslimi 3065 sayılı Katma Değer Vergisi Kanunu’nun 17/4-g maddesi kapsamında KDV’den istisnadır.
Pay Senedi Basımında Dikkat Edilmesi Gerekenler
Pay senedi basımında yapılan bir hata yalnızca baskı kalitesini ilgilendiren teknik bir sorun değildir. Senetlerin şirketin güncel hukuki ve sermaye yapısıyla uyumlu hazırlanması gerekir.
Bu nedenle basım öncesinde özellikle;
- şirketin güncel sermayesinin,
- payların türü nama veya hamiline yazılı olduğunun,
- pay bedellerinin ödeme durumunun,
- pay sahiplerinin ve sahip oldukları payların,
- tertip ve kupürlerin,
- gerekli yönetim kurulu kararlarının,
- hamiline yazılı paylarda MKK/HPKS işlemlerinin,
- TTK’nın 487’nci maddesi uyarınca pay senedi üzerinde bulunması gereken bilgilerin
kontrol edilmesi önemlidir.
Pay senetlerinin baskıya gönderilmeden önce grafik taslak üzerinden kontrol edilmesi de bilgi hatalarının önüne geçilmesine yardımcı olur.
Pay Senedi Basımı Hakkında Sık Sorulan Sorular
Pay senedi basımında kupür ve tertip nasıl belirlenir?
Tertip, pay senedinin hangi sermaye yapısı kapsamında çıkarıldığının takip edilmesini sağlayan unsurlardan biridir. Kupürse tek bir senedin kaç adet payı temsil edeceğinin belirlenmesinde kullanılır. Basılacak senetlerin tertip ve kupürleri şirketin güncel sermayesi, pay adedi ve ortaklık yapısı dikkate alınarak belirlenmelidir.
Pay senetlerini kimlerin imzalaması gerekir?
TTK’nın 487’nci maddesi uyarınca pay senetlerinin şirketi temsile yetkili olanlardan en az ikisi tarafından imza edilmiş olması gerekir.
Pay senedi basıldıktan sonra pay defterine kayıt yapılması gerekir mi?
Nama yazılı paylar ve bunlara ilişkin pay sahipliği bilgileri TTK’nın 499’uncu maddesi kapsamında şirketin pay defterinde takip edilir. Pay defterinde payın nominal değeri, pay sayısı, tertibi, edinme tarihi, payın senede bağlanıp bağlanmadığı ve türü gibi bilgilere yer verilir.
Şirket kuruluşundan yıllar sonra pay senedi bastırılabilir mi?
Nama yazılı paylarda, hamiline yazılı paylar için TTK’nın 486’ncı maddesinde öngörülen üç aylık basım süresi bulunmadığından şirketler kuruluşlarından sonraki bir tarihte de nama yazılı paylarını senede bağlayabilir. Hamiline yazılı paylardaysa pay bedellerinin tamamının ödenmesinden itibaren üç ay içinde pay senetlerinin bastırılması kanunen zorunluluktur.
Pay senedi basıldıktan sonra ortaklara nasıl teslim edilmelidir?
Pay senedi basıldıktan ve şirket yetkililerine teslim edildikten sonra pay sahiplerine imza karşılığında dağıtılmalıdır. Teslim işlemlerinin belgelendirilmesi; senet taslakları, basım kayıtları ve teslim tutanaklarının düzenli şekilde saklanması, şirketin pay senetlerine ilişkin kayıtlarının izlenebilirliği açısından önemlidir. Hamiline yazılı paylarda ayrıca TTK’nın 486’ncı maddesinde düzenlenen MKK bildirim yükümlülüğünün yerine getirilmiş olması gerekir.
Sonuç: Pay Senedi Basımı Bir Basım İşleminden Daha Fazlasıdır
Anonim şirketlerde pay senedi basımı, şirketin pay ve sermaye yapısının doğru analiz edilmesiyle başlayan ve senetlerin pay sahiplerine teslim edilmesine kadar devam eden çok aşamalı bir süreçtir.
Nama ve hamiline yazılı pay senetleri için uygulanacak işlemler birbirinden farklıdır. Özellikle TTK’nın 484 ve 486’ncı maddeleri uyarınca hamiline yazılı paylarda pay bedellerinin tamamen ödenmesi, üç aylık basım süresi ve MKK/HPKS işlemleri dikkate alınmalıdır. Nama yazılı paylardaysa TTK’nın 499’uncu maddesi kapsamındaki pay defteri kayıtları önem taşır.
Basım öncesinde şirket bilgilerinin ve gerekli belgelerin kontrol edilmesi, pay senetlerinin TTK’nın 487’nci maddesinde öngörülen unsurlara uygun hazırlanması, taslakların onaylanması ve güvenlikli üretim yapılması son derece önemlidir.
AEK Pay Senedi, anonim şirketlerin pay senedi basım sürecinde gerekli belgelerin kontrolünden pay senedi tasarımına, güvenlikli üretimden teslimata kadar süreci uçtan uca yürütmektedir.
İlgili Yazılar
Anonim Şirketler İçin Pay Senedi Basım Rehberi
Anonim şirketlerde pay senedi basımı; şirketin pay yapısının incelenmesinden gerekli bilgi ve belgelerin hazırlanmasına, kullanılacak güvenlik önlemlerinin belirlenmesinden senetlerin [...]

Hamiline Yazılı Pay Senedi Devirlerini MKK’ya Bildirmeme Cezası İptal Edildi
Hamiline yazılı pay senedi devrinin Merkezi Kayıt Kuruluşu (MKK)'ya bildirilmesi zorunluluğu devam etmektedir. Ancak bu bildirimin yapılmaması nedeniyle uygulanması öngörülen [...]
Pay Defteri Kitabı’nın Üçüncü Baskısı Üzerine Dr. Soner ALTAŞ ile AEK Pay Senedi Söyleşisi
Altaş Consulting Company Kurucusu Dr. Soner Altaş ile AEK Pay Senedi Basım Merkezi Kurucusu/Ekonomist Ayşe Kösebay arasında, “Sermaye Şirketlerinde ve [...]
Anonim şirketlerde pay senedi basımı; şirketin pay yapısının incelenmesinden gerekli bilgi ve belgelerin hazırlanmasına, kullanılacak güvenlik önlemlerinin belirlenmesinden senetlerin pay sahiplerine teslimine kadar farklı aşamalardan oluşur.
Ayrıca izlenecek süreç, payların nama veya hamiline yazılı olmasına göre değişir. 6102 sayılı Türk Ticaret Kanunu’nun (TTK) 484’üncü maddesine göre pay senetleri hamiline veya nama yazılı olur.
Bu rehberde anonim şirketlerde pay senedi basımının hangi durumlarda zorunlu olduğunu, nama ve hamiline yazılı pay senetlerinin farklarını, basım için gerekli belgeleri, basım aşamalarını ve basım sonrasında yapılması gereken işlemleri adım adım ele alıyoruz.
Anonim Şirketlerde Pay Senedinin Önemi
Pay senedi, anonim şirketin paylarını temsil eden kıymetli evraktır. Şirkete ortak olan kişilerin sahip oldukları paylar senede bağlanır ve pay senedi, pay sahipliğine bağlı hakların temsilinde önemli bir rol üstlenir.
Pay senetleri, sahiplerine oy kullanma, kar payı alma ve tasfiye payına katılma gibi haklar sağlar. Bunun yanında payların senede bağlanması şirketin ortaklık yapısının kayıtlı olarak takip edilmesine katkıda bulunur.
Pay senedi bastırılması vergi planlaması açısından da önemlidir. İlgili vergi mevzuatındaki şartların sağlanması halinde pay senedine bağlanmış payların devriyle ilgili bir takım avantajlar söz konusudur.
Anonim şirket pay sahipleri için pay senedi bastırmanın vergisel avantajları hakkında rehberimizi inceleyebilirsiniz.
Anonim Şirketlerde Pay Senedi Bastırmak Zorunlu mu?
Anonim şirketlerde pay senedi bastırma zorunluluğu ile ilgili düzenleme TTK’nın 486’ncı maddesinde yer almaktadır.
Hamiline Yazılı Paylarda Basım Zorunluluğu
TTK’nın 484’üncü maddesi gereğince hamiline yazılı pay senedi çıkarılabilmesi için pay bedellerinin tamamının ödenmiş olması gerekir. TTK’nın 486’ncı maddesine göre de yönetim kurulu, pay bedellerinin tamamen ödenmesinden itibaren üç ay içinde hamiline yazılı pay senetlerini bastırıp pay sahiplerine dağıtmakla yükümlüdür.
Nama Yazılı Paylarda Basım Zorunluluğu
TTK’nın 486’ıncı maddesine göre nama yazılı pay senediyse azlığın istemde bulunması halinde bastırılmak ve nama yazılı pay sahiplerine dağıtılmak zorundadır.
Nama yazılı pay senedi basımında yönetim kurulu kararı ile ilgili bir zorunluluk söz konusu değildir. AEK Pay Senedi olarak; nama yazılı pay sahibi, senetlerin adedi, tertibi, ve kupürü gibi bilgileri içeren oy birliğiyle alınmış bir yönetim kurulu kararı AEK Pay Senedi şirket prensibi olarak talep ediyoruz.
Nama Yazılı ve Hamiline Yazılı Pay Senedi Arasındaki Fark Nedir?
Her iki pay senedi de şirket sermayesindeki payları temsil etmekle birlikte basım, kayıt ve devir süreçleri bakımından önemli farklar vardır.
Nama yazılı pay senedi, belirli bir gerçek veya tüzel kişi adına düzenlenen pay senedidir. Pay sahibinin kimliği bellidir ve nama yazılı paylara ilişkin bilgiler TTK’nın 499’uncu maddesi kapsamında şirketin pay defterinde takip edilir.
Hamiline yazılı pay senediyse anonim şirketin hamiline yazılı payları için çıkarılır. Hamiline yazılı pay senedi bastırılabilmesi için pay bedelinin tamamının ödenmiş olması gerekir. Ayrıca bu senetler ve sahipleri için Merkezi Kayıt Kuruluşu’na (MKK) bildirim yükümlülüğü bulunmaktadır.
Nama ve hamiline yazılı pay senetleri arasındaki farkları ayrıntılı olarak ele aldığımız blog yazımızı okuyabilirsiniz.
Pay Senedi Basımı İçin Hangi Belgeler Gereklidir?
Pay senedi basımının doğru yapılabilmesi için şirketin güncel sermaye ve ortaklık yapısını gösteren bilgi ve belgelere ihtiyaç vardır.
Basımın niteliğine ve şirketin durumuna göre talep edilebilecek başlıca belgeler şunlardır:
- Türkiye Ticaret Sicili Gazetesi
- Pay senedi basımına ilişkin yönetim kurulu kararı
- Pay sahipleri çizelgesi
- Sermaye artırımı yapılmışsa ilgili Türkiye Ticaret Sicili Gazetesi
- Pay Sahipleri Yerleşim Bilgileri
- İmza Sirküleri
- Vergi levhası
Şirketin yapısına ve pay senedi basımının amacına bağlı olarak ilave bilgi ve belgelere ihtiyaç duyulabilir.
Belgelerin güncel olması özellikle önemlidir. Çünkü basılacak pay senetlerinin şirketin mevcut sermayesi, pay yapısı ve pay sahipliği bilgileriyle uyumlu olması gerekir.
Pay Senedi Basımı Nasıl Yapılır?
Şirketin mevcut durumunun incelenmesi, senetlerin doğru ve stratejik şekilde planlanması ve gerekli hukuki işlemlerin tamamlanmasının ardından tasarım ve güvenlikli basım aşamasına geçilir.
1. Şirketin Pay ve Sermaye Yapısı Kontrol Edilir
Öncelikle şirket payların türü, sermayenin güncel yapısı, sermaye artırımı yapılıp yapılmadığı, ortakların pay adetleri ve pay bedellerinin ödeme durumu gibi bilgiler sonraki işlemlerin belirlenmesinde önem taşır.
2. Basılacak Pay Senetleri Planlanır
Şirketin sermaye ve ortaklık yapısına göre basılacak pay senetlerinin adedi, tertip ve kupürleri belirlenir. Bir pay senedi birden fazla payı temsil edecek şekilde düzenlenebilir.
3. Yönetim Kurulu Kararı Hazırlanır
Hamiline yazılı pay senetlerinin bastırılması için yönetim kurulu kararı alınması zorunludur. Bu karar tescil ve ilan edilir; şirketin internet sitesi açma yükümlülüğüne tabi olması halinde ayrıca internet sitesine konulur.
Nama yazılı pay senetlerindeyse TTK, yönetim kurulu kararının alınmasını şart koşmasa da
karar alınmasını ve kararda basılacak senetlerin pay sahibi bilgileri, adedi, tertibi ve kupürü gibi bilgilere yer verilmesini tavsiye ediyoruz
4. Hamiline Yazılı Paylarda MKK/HPKS İşlemleri Tamamlanır
Hamiline yazılı pay senetlerinde basım sürecinin önemli aşamalarından biri MKK bildirimidir.
Hamiline Pay Kayıt Sistemi (HPKS) anonim şirketlerin hamiline yazılı pay senetleri ile bu senetlerin sahiplerine ilişkin bilgileri bildirdikleri sistemdir. Hamiline yazılı pay sahipleri ile sahip oldukları paylara ilişkin bilgiler de bildirilmesi zorunludur.
5. Pay Senedi Taslağı Hazırlanır
Gerekli bilgi ve belgeler tamamlandıktan sonra pay senedinin tasarım ve içerik çalışmasına geçilir.
Bu aşamada şirket bilgileriyle birlikte basılacak senetlerin türü, tertibi, kupürü, itibari değeri ve senet numarası gibi bilgiler dikkate alınır.
TTK’nın ilgili maddesinde pay senetlerinin taşıması gereken şekil şartları ve bilgiler düzenlenmiştir. Bu nedenle senedin taşıması gereken bilgilerin eksiksiz ve doğru şekilde yer alması gerekir.
6. Taslak Kontrol Edilir ve Onaylanır
Hazırlanan pay senedi taslağı basımdan önce şirketin kontrol ve onayına sunulur.
Şirket ünvanı, sermaye bilgileri, payın türü, tertip, kupür, pay değeri ve diğer bilgilerin bu aşamada dikkatle kontrol edilmesi önemlidir. Şirket yetkililerinin içerik onayı alınır ve üretime geçilir.
7. Güvenlikli Pay Senedi Basımı Gerçekleştirilir
Onaylanan grafik çalışmalarının ardından basım aşamasına geçilir.
TTK’nın 487’nci maddesi, pay senetlerinde sahtekârlığı önleyici güvenlik önlemlerine de yer vermektedir. Bu nedenle pay senetlerinin basımında kullanılacak kâğıt, filigran, renk ve sahteciliğe karşı uygulanabilecek güvenlik önlemleri önem taşır.
AEK Pay Senedi’nin güvenlikli pay senedi üretimi, T.C. Marmara Üniversitesi Basım Teknolojileri Uygulama ve Araştırma Merkezi tarafından TTK’nın 487’nci maddesi kapsamında incelenmiş ve uygun bulunmuştur. Düzenlenen T.C. Marmara Üniversitesi Uygunluk Raporu, AEK tarafından kullanılan güvenlik unsurları ile üretim altyapısının teknik açıdan değerlendirildiğini ortaya koymaktadır.
8. Teslimat Aşaması
Basım tamamlandıktan sonra pay senetleri tutanak ile şirket yetkilisine teslim edilir.
Gerekli bilgi ve belgelerin hazırlanmasından sonra pay senetlerini güvenlikli üretim standartlarıyla hazırlayarak şirketinize ulaştırıyoruz.
Pay senedinin geçerli olması için gerekli işlemler hakkında açıklamayı okuyabilirsiniz.
Pay Senedinde Hangi Bilgilerin Bulunması Gerekir?
TTK’nın 487’nci maddesi kapsamında pay senetlerinde şirketin ünvanı, sermaye tutarı, kuruluş tarihi, bu tarihteki sermaye tutarı, çıkarılan pay senedinin tertibi, tescil tarihi, senedin türü ve itibari değeri gibi bilgiler yer almalıdır.
Nama yazılı pay senetlerinde bunlara ek olarak pay sahibinin adı ve soyadı veya ticaret unvanı, yerleşim yeri ve senet karşılığında ödenmiş olan miktar da senette gösterilir.
Nama ve Hamiline Pay Senedi Basım Süreçleri Nasıl Farklılaşır?
Nama ve hamiline yazılı pay senetlerinin basımında izlenen temel üretim aşamaları benzer görünse de hukuki süreç aynı değildir.
| Süreç | Nama Yazılı Pay Senedi | Hamiline Yazılı Pay Senedi |
|---|---|---|
| Pay bedelinin durumu | Ödenmiş miktar senette gösterilir | Bedelin tamamı ödenmiş olmalıdır |
| Basım zorunluluğu | Belirli şartlarda | Pay bedellerinin tamamının ödenmesinden sonra zorunlu |
| Yönetim kurulu kararı | AEK tarafından alınması tavsiye edilir | Alınması gerekir |
| Kararın tescil ve ilanı | Gerekmez | Gerekir |
| MKK/HPKS işlemi | Gerekmez | Gerekir |
| Pay sahibinin takibi | Pay defteri üzerinden | MKK/HPKS sistemi kapsamında |
| Basım | Bilgi ve belgelerin kontrolünden sonra | İlgili hukuki işlemler tamamlanarak |
Pay Senedi Basıldıktan Sonra Ne Yapılmalıdır?
Pay senedinin basılmasından sonra bu senetlerin pay sahiplerine doğru şekilde teslim edilmesi ve gerekli kayıt işlemlerinin tamamlanması önemlidir.
Nama Yazılı Pay Senetlerinde Basım Sonrası İşlemler
- Nama yazılı pay senetleri şirket yetkililerine teslim edildikten sonra pay sahiplerine imza karşılığında dağıtılmalıdır.
- Nama yazılı paylara ilişkin bilgiler pay defterinde takip edilir. Pay defterinde payın nominal değeri, pay sayısı, tertibi, edinme tarihi ve payın senede bağlanıp bağlanmadığı gibi bilgilere yer verilir.
- Senet taslakları, basım kayıtları ve teslim tutanaklarının da şirket tarafından düzenli biçimde arşivlenmesi önemlidir.
Hamiline Yazılı Pay Senetlerinde Basım Sonrası İşlemler
- Hamiline yazılı pay senetlerinin sahiplerine dağıtılmasının ardından şirketin MKK kayıt sistemindeki bilgiler kontrol edilmelidir.
- Kayıt sisteminde ilgili kontrollerin yapılmasının yanı sıra, senetlerin seri ve kayıt numaralarının da dikkatle tutulması gerekir.
Pay Senedi Bastırmanın Vergisel Avantajları Nelerdir?
Pay senedi bastırılması, ilgili vergi mevzuatında öngörülen şartların sağlanması halinde pay sahipleri açısından önemli vergisel avantajlar sağlayabilir.
Gerçek Kişi Ortaklar Açısından
Gerçek kişilerin anonim şirkette sahip oldukları senede bağlanmamış payların devrinden doğan kazançlar değer artış kazancı kapsamında vergiye tabidir.
Buna karşılık, ilgili şartları sağlayan ve en az iki yıl elde tutulan pay senetlerinin devredilmesinden doğan kazançlar gelir vergisinden muaftır.
Dolayısıyla ileride pay devri planlanan anonim şirketlerde payların ne zaman senede bağlandığı vergisel açıdan önemlidir.
Tüzel Kişi Ortaklar Açısından
Gerçek kişi ortakların pay devirleri KDV’ye tabi değildir. Tüzel kişi ortaklardaysa payların senede bağlanıp bağlanmadığı önem taşır.
Pay senedi bastırılmamışsa tüzel kişi ortak tarafından gerçekleştirilen pay devri, ilgili şartlar çerçevesinde KDV’ye tabidir. Buna karşılık payların senede bağlanmış olması halinde, pay senetlerinin teslimi 3065 sayılı Katma Değer Vergisi Kanunu’nun 17/4-g maddesi kapsamında KDV’den istisnadır.
Pay Senedi Basımında Dikkat Edilmesi Gerekenler
Pay senedi basımında yapılan bir hata yalnızca baskı kalitesini ilgilendiren teknik bir sorun değildir. Senetlerin şirketin güncel hukuki ve sermaye yapısıyla uyumlu hazırlanması gerekir.
Bu nedenle basım öncesinde özellikle;
- şirketin güncel sermayesinin,
- payların türü nama veya hamiline yazılı olduğunun,
- pay bedellerinin ödeme durumunun,
- pay sahiplerinin ve sahip oldukları payların,
- tertip ve kupürlerin,
- gerekli yönetim kurulu kararlarının,
- hamiline yazılı paylarda MKK/HPKS işlemlerinin,
- TTK’nın 487’nci maddesi uyarınca pay senedi üzerinde bulunması gereken bilgilerin
kontrol edilmesi önemlidir.
Pay senetlerinin baskıya gönderilmeden önce grafik taslak üzerinden kontrol edilmesi de bilgi hatalarının önüne geçilmesine yardımcı olur.
Pay Senedi Basımı Hakkında Sık Sorulan Sorular
Pay senedi basımında kupür ve tertip nasıl belirlenir?
Tertip, pay senedinin hangi sermaye yapısı kapsamında çıkarıldığının takip edilmesini sağlayan unsurlardan biridir. Kupürse tek bir senedin kaç adet payı temsil edeceğinin belirlenmesinde kullanılır. Basılacak senetlerin tertip ve kupürleri şirketin güncel sermayesi, pay adedi ve ortaklık yapısı dikkate alınarak belirlenmelidir.
Pay senetlerini kimlerin imzalaması gerekir?
TTK’nın 487’nci maddesi uyarınca pay senetlerinin şirketi temsile yetkili olanlardan en az ikisi tarafından imza edilmiş olması gerekir.
Pay senedi basıldıktan sonra pay defterine kayıt yapılması gerekir mi?
Nama yazılı paylar ve bunlara ilişkin pay sahipliği bilgileri TTK’nın 499’uncu maddesi kapsamında şirketin pay defterinde takip edilir. Pay defterinde payın nominal değeri, pay sayısı, tertibi, edinme tarihi, payın senede bağlanıp bağlanmadığı ve türü gibi bilgilere yer verilir.
Şirket kuruluşundan yıllar sonra pay senedi bastırılabilir mi?
Nama yazılı paylarda, hamiline yazılı paylar için TTK’nın 486’ncı maddesinde öngörülen üç aylık basım süresi bulunmadığından şirketler kuruluşlarından sonraki bir tarihte de nama yazılı paylarını senede bağlayabilir. Hamiline yazılı paylardaysa pay bedellerinin tamamının ödenmesinden itibaren üç ay içinde pay senetlerinin bastırılması kanunen zorunluluktur.
Pay senedi basıldıktan sonra ortaklara nasıl teslim edilmelidir?
Pay senedi basıldıktan ve şirket yetkililerine teslim edildikten sonra pay sahiplerine imza karşılığında dağıtılmalıdır. Teslim işlemlerinin belgelendirilmesi; senet taslakları, basım kayıtları ve teslim tutanaklarının düzenli şekilde saklanması, şirketin pay senetlerine ilişkin kayıtlarının izlenebilirliği açısından önemlidir. Hamiline yazılı paylarda ayrıca TTK’nın 486’ncı maddesinde düzenlenen MKK bildirim yükümlülüğünün yerine getirilmiş olması gerekir.
Sonuç: Pay Senedi Basımı Bir Basım İşleminden Daha Fazlasıdır
Anonim şirketlerde pay senedi basımı, şirketin pay ve sermaye yapısının doğru analiz edilmesiyle başlayan ve senetlerin pay sahiplerine teslim edilmesine kadar devam eden çok aşamalı bir süreçtir.
Nama ve hamiline yazılı pay senetleri için uygulanacak işlemler birbirinden farklıdır. Özellikle TTK’nın 484 ve 486’ncı maddeleri uyarınca hamiline yazılı paylarda pay bedellerinin tamamen ödenmesi, üç aylık basım süresi ve MKK/HPKS işlemleri dikkate alınmalıdır. Nama yazılı paylardaysa TTK’nın 499’uncu maddesi kapsamındaki pay defteri kayıtları önem taşır.
Basım öncesinde şirket bilgilerinin ve gerekli belgelerin kontrol edilmesi, pay senetlerinin TTK’nın 487’nci maddesinde öngörülen unsurlara uygun hazırlanması, taslakların onaylanması ve güvenlikli üretim yapılması son derece önemlidir.
AEK Pay Senedi, anonim şirketlerin pay senedi basım sürecinde gerekli belgelerin kontrolünden pay senedi tasarımına, güvenlikli üretimden teslimata kadar süreci uçtan uca yürütmektedir.
Yazar hakkında: Ayşe Kösebay

İlgili Yazılar
Anonim Şirketler İçin Pay Senedi Basım Rehberi
Anonim şirketlerde pay senedi basımı; şirketin pay yapısının incelenmesinden gerekli bilgi ve belgelerin hazırlanmasına, kullanılacak güvenlik önlemlerinin belirlenmesinden senetlerin [...]
Hamiline Yazılı Pay Senedi Devirlerini MKK’ya Bildirmeme Cezası İptal Edildi
Hamiline yazılı pay senedi devrinin Merkezi Kayıt Kuruluşu (MKK)'ya bildirilmesi zorunluluğu devam etmektedir. Ancak bu bildirimin yapılmaması nedeniyle uygulanması öngörülen [...]
Pay Defteri Kitabı’nın Üçüncü Baskısı Üzerine Dr. Soner ALTAŞ ile AEK Pay Senedi Söyleşisi
Altaş Consulting Company Kurucusu Dr. Soner Altaş ile AEK Pay Senedi Basım Merkezi Kurucusu/Ekonomist Ayşe Kösebay arasında, “Sermaye Şirketlerinde ve [...]